
Calculadora de Arrendamiento
Para una persona física que renta un inmueble: cuánto se factura, cuánto retiene el inquilino si es persona moral, cuánto se deposita y cuánto ISR queda del mes.
Dónde está: Inicio → Arrendamiento (/calculadoras/arrendamiento).
| Campo | Qué capturar |
|---|---|
| Renta mensual (sin IVA) | El importe de la renta. |
| Es casa habitación | Marcado: exenta de IVA (Art. 20-II LIVA). Sin marcar se trata como local comercial, con IVA del 16 %. |
| El inquilino es persona moral | Sólo entonces retiene 10 % de ISR y 2/3 del IVA. |
| Tributo en RESICO | Tasa directa sobre la renta, sin deducciones. |
| Deducciones | Opcional 35 % («ciega») + predial o Deducciones comprobadas. No aparece en RESICO. |
| Predial pagado del periodo / Deducciones comprobadas | Según la opción anterior. |
Ejemplo — Local comercial de $20,000 rentado a una persona moral
Sección titulada «Ejemplo — Local comercial de $20,000 rentado a una persona moral»Datos: renta $20,000.00, local comercial, inquilino persona moral, deducción ciega, predial $500.00.
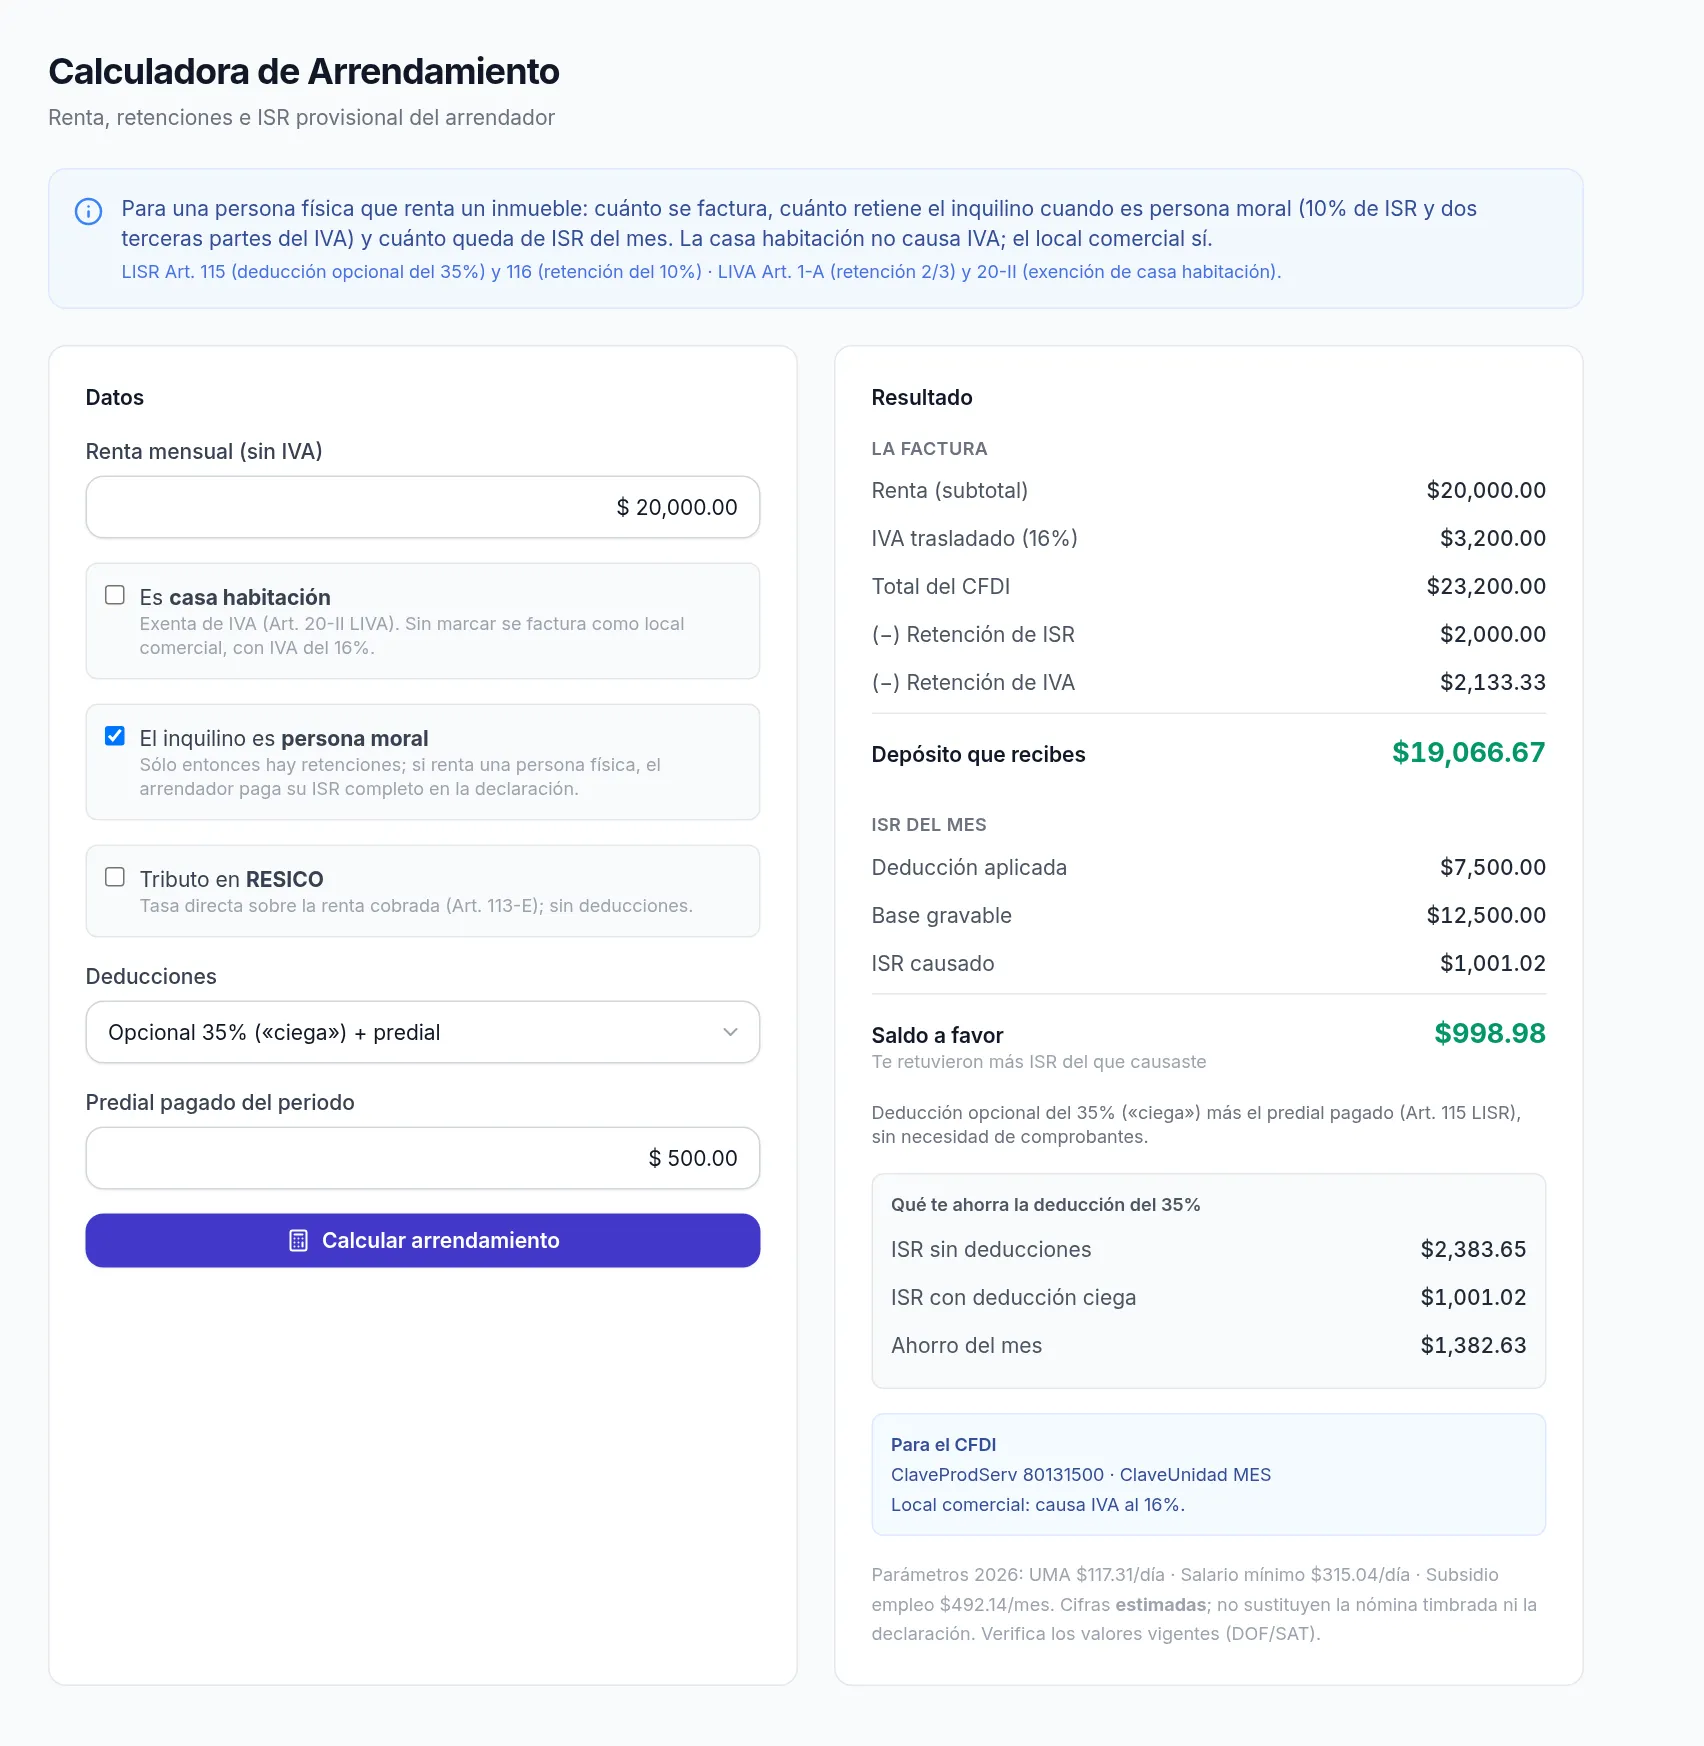
La factura
| Concepto | Importe |
|---|---|
| Renta (subtotal) | $20,000.00 |
| IVA trasladado (16 %) | $3,200.00 |
| Total del CFDI | $23,200.00 |
| (−) Retención de ISR (10 %) | $2,000.00 |
| (−) Retención de IVA (2/3) | $2,133.33 |
| Depósito que recibes | $19,066.67 |
ISR del mes
| Concepto | Importe |
|---|---|
| Deducción aplicada (35 % = $7,000 + predial $500) | $7,500.00 |
| Base gravable | $12,500.00 |
| ISR causado (tarifa Art. 96) | $1,001.02 |
| Saldo a favor (se retuvieron $2,000) | $998.98 |
El recuadro «Qué te ahorra la deducción del 35 %» compara: sin deducciones el ISR sería $2,383.65; con la deducción ciega es $1,001.02, un ahorro de $1,382.63 al mes.
Al final indica las claves para el CFDI: ClaveProdServ 80131500 y ClaveUnidad MES, y si causa IVA.