
Calculadora de Liquidación
Calcula lo que corresponde por un despido injustificado: la indemnización constitucional de 3 meses, los 20 días por año (si el patrón se niega a reinstalar), la prima de antigüedad y el finiquito.
Dónde está: Inicio → Liquidación (/calculadoras/liquidacion).
Los mismos que el finiquito (sin el motivo, que aquí siempre es despido), más:
| Campo | Qué hace |
|---|---|
| Incluir 20 días por año trabajado | Marcado por omisión. Sólo proceden si el patrón se niega a reinstalar (Art. 50 LFT). |
| Base de las indemnizaciones | Salario diario integrado (por omisión, lo que manda el Art. 89 LFT) o simple. |
Las dos bases de salario
Sección titulada «Las dos bases de salario»Esta es la parte que más confunde:
- 3 meses y 20 días por año se calculan sobre el salario diario integrado = salario diario × factor de integración (incluye la parte diaria del aguinaldo y la prima vacacional).
- Prima de antigüedad usa el salario simple topado a 2 salarios mínimos (Art. 486), por alto que sea el sueldo real.
Cómo se grava
Sección titulada «Cómo se grava»- La indemnización y la prima de antigüedad están exentas hasta 90 UMA por año de servicio. Lo que excede paga la tasa de separación: la tasa efectiva del ISR del último sueldo mensual (Art. 96 LISR), no la tarifa.
- El finiquito (aguinaldo, vacaciones, prima vacacional) paga su ISR normal.
Ejemplo — Despido con 6.5 años y sueldo de $30,000
Sección titulada «Ejemplo — Despido con 6.5 años y sueldo de $30,000»Datos: ingreso 15 de marzo de 2020, último día 30 de septiembre de 2026, sueldo $30,000.00, 4 días de vacaciones sin usar, 10 días pendientes, 15 días de aguinaldo, 25 % de prima, 22 días de vacaciones, ✔ 20 días por año, base integrada.
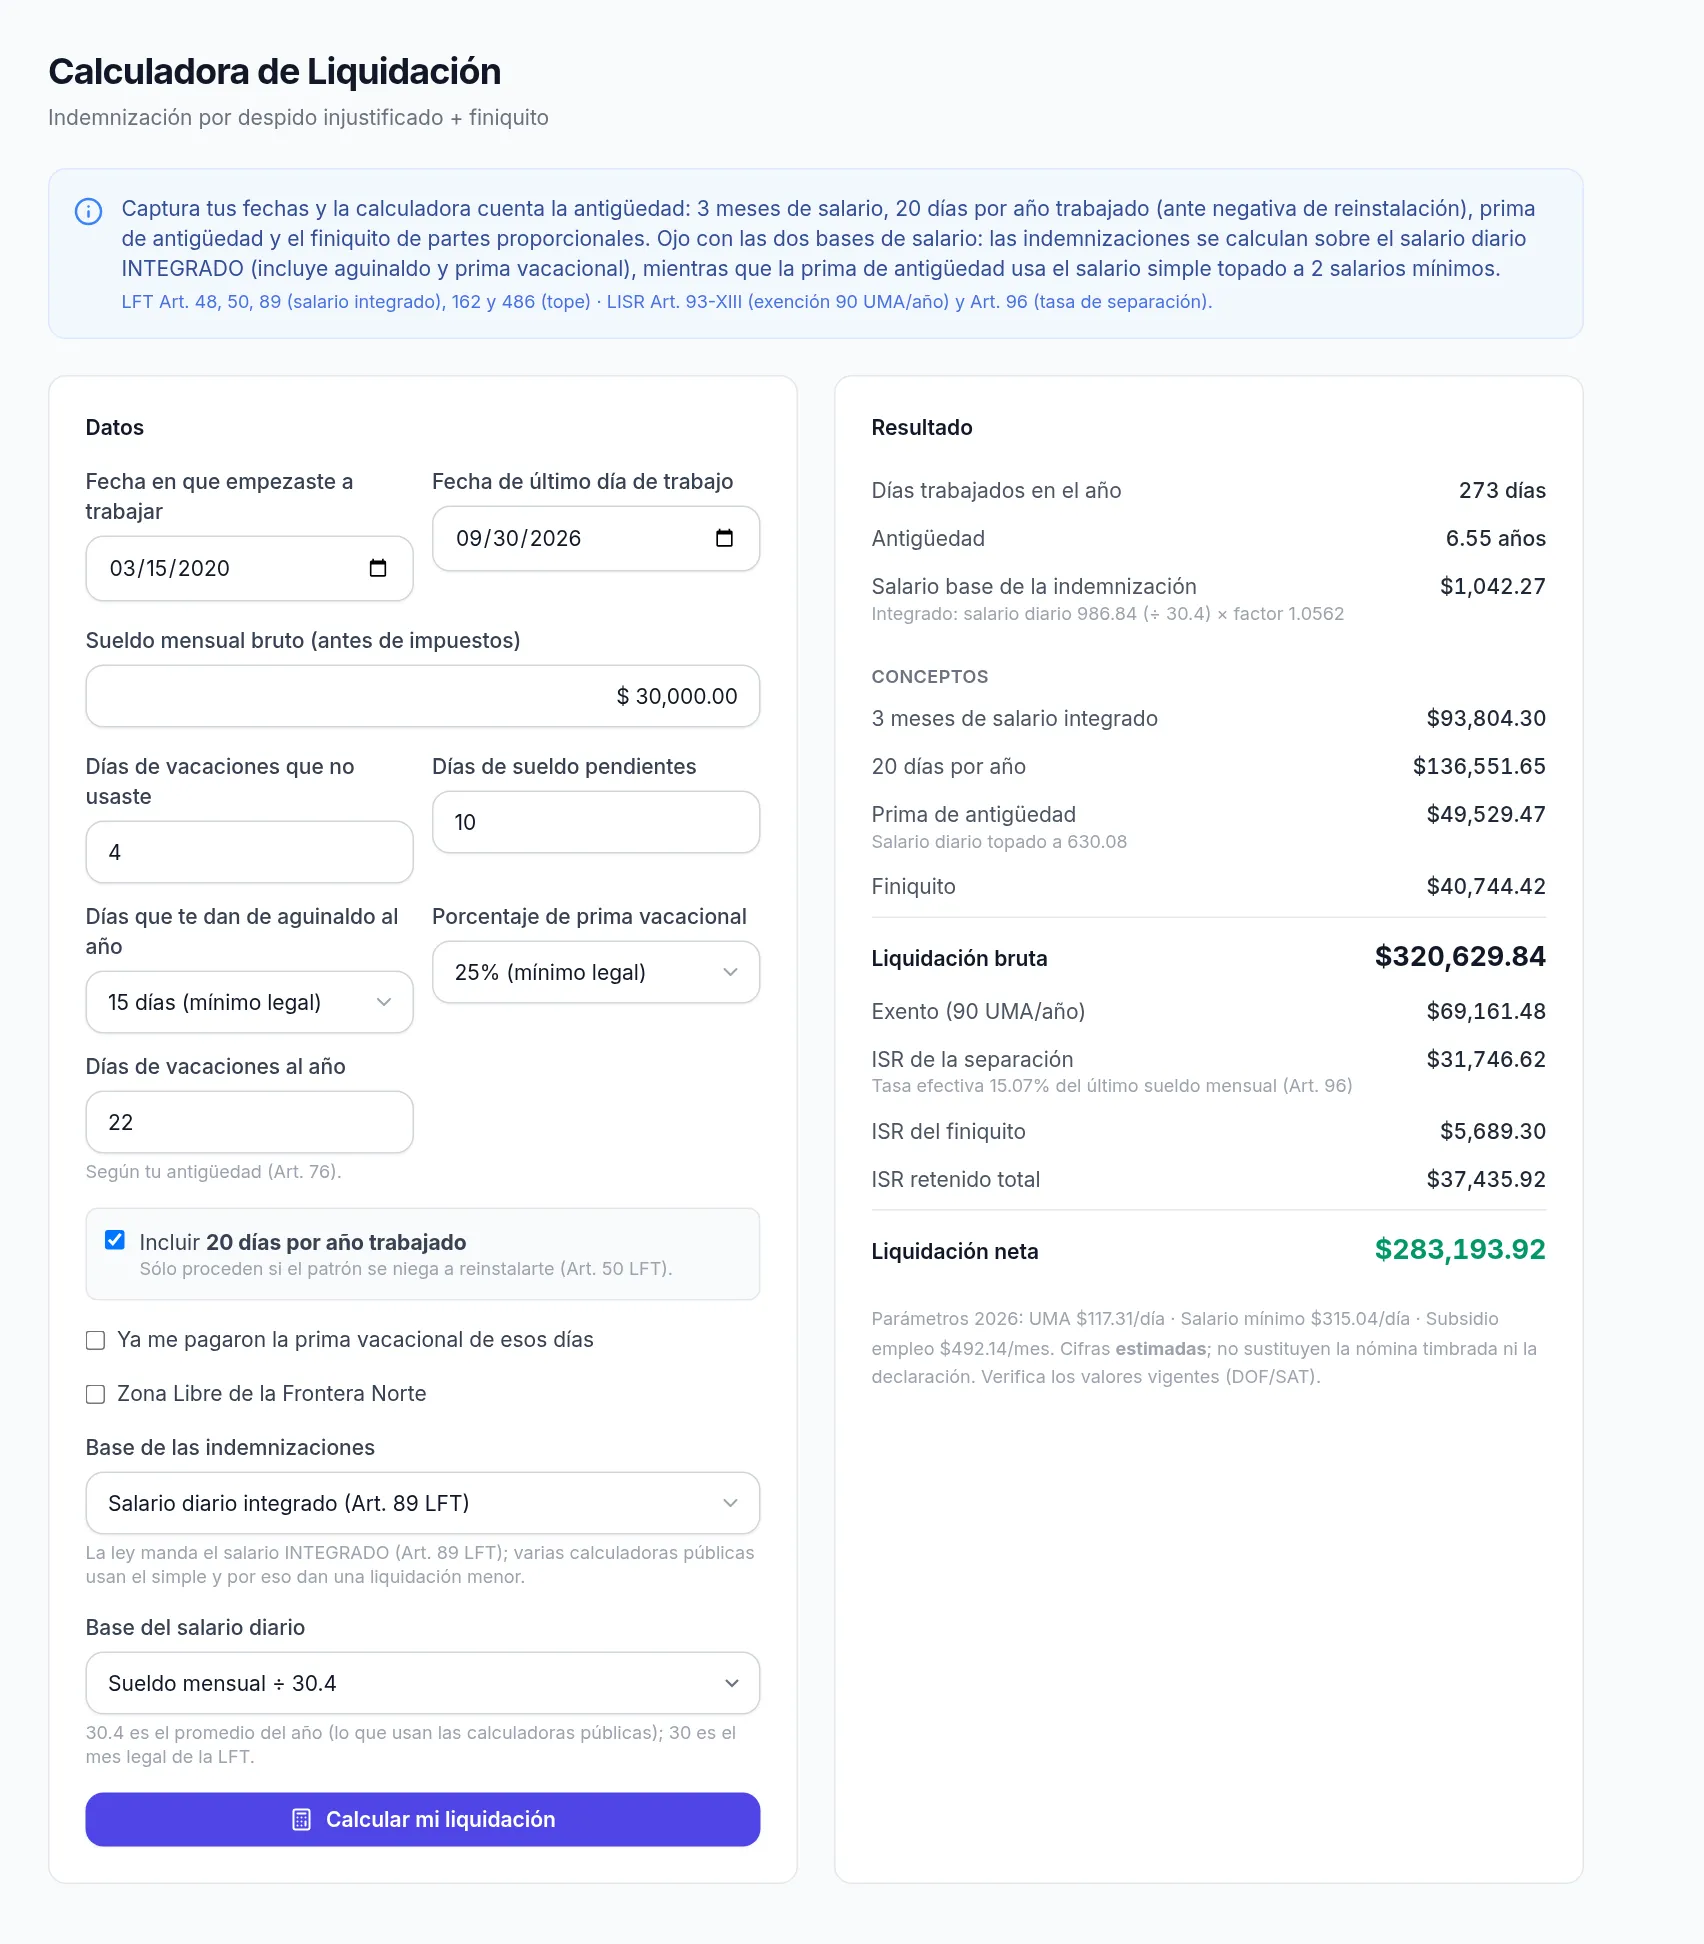
| Concepto | Importe |
|---|---|
| Salario diario (30,000 ÷ 30.4) | $986.84 |
| Factor de integración | 1.0562 |
| Salario base de la indemnización (integrado) | $1,042.27 |
| 3 meses de salario integrado (90 días) | $93,804.30 |
| 20 días por año (20 × 6.55 años) | $136,551.65 |
| Prima de antigüedad (salario topado a $630.08) | $49,529.47 |
| Finiquito | $40,744.42 |
| Liquidación bruta | $320,629.84 |
| Exento (90 UMA × años) | $69,161.48 |
| ISR de la separación (tasa efectiva 15.07 %) | $31,746.62 |
| ISR del finiquito | $5,689.30 |
| ISR retenido total | $37,435.92 |
| Liquidación neta | $283,193.92 |